
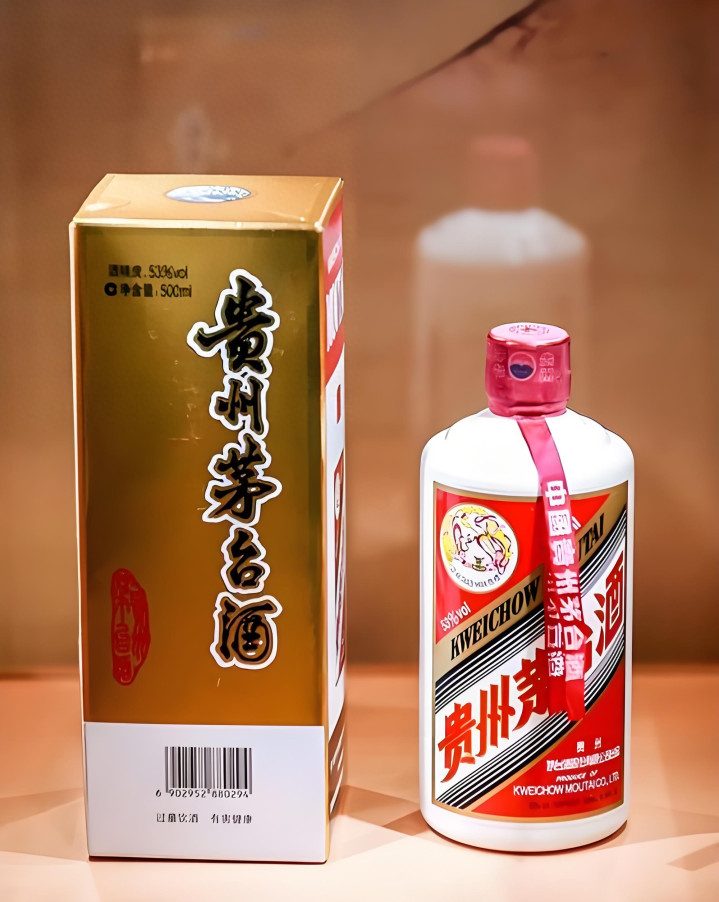
8月14日晚,贵州茅台交出上半年成绩单:净赚445.17亿,可归母净利润偏偏比去年同期降了1.95%。一个日均进账2.46亿的印钞机,怎么突然少赚了?今天把账拆开,就事论事讲明白。
一、先看清这份成绩单到底长什么样?
数字摆在桌面上,一目了然:
上半年营业收入907.03亿元,同比增长1.47%;算上还没并表的营业总收入922.78亿元,同比增长1.3%。可利润端掉了:归母净利润445.17亿元,同比下降1.95%;扣非净利润444.64亿元,同比下降2.04%;利润总额614.38亿元,同比下降2.13%;基本每股收益35.57元,同比减少1.68%。
还有一个细节很刺眼:按445.17亿除以181天算,茅台上半年日均赚约2.46亿元,而去年同期日赚2.5亿元。印钞机还在转,只是转得慢了一档。
更要命的是,业内统计显示,这是贵州茅台自2015年以来,第一次出现半年度归母净利润下滑。过去十年,茅台的半年报几乎年年涨,这次破天荒掉了,市场自然炸了锅。8月14日当天,茅台股价收在1341.99元,跌0.98%,总市值1.68万亿。
二、最扎眼的是四个字:增收不增利
营收还在涨,利润却往下走,这在茅台身上极少见。过去的逻辑是:营收涨,利润涨得更快。这次反过来了:收入多卖了13亿,净利润反而少了将近9亿。
问题出在哪?不是卖不动,而是"卖得多、赚得薄"。把利润表翻开看,营业成本上半年达到94.74亿元,同比暴涨21.81%;税金及附加146.82亿元,比去年多了7.4亿。这两项往上顶,利润就被吃掉了。
简单说,茅台这次不是"卖不掉",是"卖多了但每瓶赚少了",加上成本和税往上走,账面就出现了罕见的利润回调。
三、利润为什么会掉,五个原因掰开看
第一,量增价减。茅台酒上半年营收777.24亿元,同比增长2.82%,基本盘没丢。可吨酒价格其实在往下走——公司主动把非标产品(陈年、精品、生肖等)降价回归市场,产品结构从"什么都贵"调回"金字塔型",放弃了部分短期高利润,换渠道长期健康。销量涨了,单价降了,利润自然被摊薄。
第二,成本真涨了。营业成本21.81%的涨幅,公司自己解释是"销量增加及生产成本增加"。酒卖得多,粮食、人工、包装、能耗都跟着上,成本端压力实打实。
第三,提价反而多交税。今年茅台三次上调出厂价和零售价,消费税的计税基价跟着抬高,税金及附加就上去了。等于提价带来的那点收入,一部分先交了税。
第四,直销渠道扩张抬了运营费。直销模式上半年营收519.62亿元,同比增长29.87%,占总营收比重从去年同期的43.92%升到56.31%。直销绕开经销商、直接面对消费者,物流、仓储、门店、客服全得自己扛,运营成本比躺赚批发出货高得多。
第五,系列酒和国外拖后腿。系列酒上半年营收129.34亿元,同比下降6.02%;其中茅台酱香酒营销公司净利润27.11亿元,同比大跌27.84%。国外营收更惨,只有10.37亿元,同比下降64.15%。这两块一缩,整体利润就被拉低。
四、单看二季度,更冷
把半年拆成两个季度看,寒意更明显。一季度净利润272.43亿,二季度只剩172.74亿,环比下降36.59%,同比下降6.9%。二季度营业总收入375.75亿元,同比下降5.23%。
也就是说,一季度还撑着增长,二季度直接转跌。白酒二季度本是传统淡季,叠加行业深度调整,压力集中释放。这也解释了为什么上半年整体只是"微降":全靠一季度在顶。
五、但茅台手里两张底牌,说明它没慌
别看利润掉了,两个信号表明茅台底气还在:
第一,现金流暴增近五倍。上半年经营活动现金流净额706.91亿元,同比大增438.84%;到6月底,现金余额1848.11亿元,比年初增长46.18%。公司解释,主要是财务公司吸收集团存款增加、不可随时支取的同业存款减少,带点财务结构调整色彩,但真金白银堆在账上,抗风险能力毋庸置疑。
第二,渠道重构真的见效了。茅台自家线上直销平台(数字营销平台)上半年卖酒收入402.64亿元,占总营收43.63%,而去年同期这个占比才11.81%,同比翻了两倍多。平台注册用户超9600万,今年新增近1700万。银河证券研报点破关键:直销放量后平台仍能保持溢价,说明渠道里已经没有太多库存积压,这是消费见底的信号。
换句话说,利润小降,是茅台主动"刮骨疗毒"、重构渠道的阶段性阵痛,不是卖不动了。
六、茅台为啥敢逆势三连提价
更反常的是,行业还在过冬,茅台今年反而频繁提价:
3月底,53度500毫升飞天茅台(2026版)销售合同价从1169元调到1269元,自营零售价从1499元调到1539元;这意味着飞天告别了执行整整8年的1499元市场指导价。5月,陈年15、精品、生肖等非标产品零售价上调。7月17日,线上平台飞天500毫升零售价从1539元涨到1639元,1升装从3119元涨到3269元,每瓶再加100元;线下自营店随后跟涨到1753元。
两次大调价合计,销售合同价每瓶涨了200元,线上零售价每瓶涨了140元。
一般理解,行业冷就该降价促销。茅台反着来,底气来自"渠道没库存、动销在增长"。银河证券认为,连续提价恰恰说明高端白酒消费已经见底,茅台销售压力不大。一句话:别人在去库存,茅台在重新定价。
七、这事跟普通人有什么关系
说到底,三件事值得留意:
第一,持股的别自己吓自己。利润微降是渠道改革的阵痛,不是基本面崩了。但行业整体还在"出清筑底",2026年上半年规模以上白酒产量167.9万千升,同比下降4.7%,板块一季度营收已经微跌。茅台最稳,但闭眼抄底、指望年年涨的时代过去了。仓位重的,拿住看改革成效;想上车的,别急,等右侧信号。
第二,送礼喝面子的,酒还在。茅台还是那个茅台,批价短期走弱不影响它"硬通货"的身份。但囤酒升值预期要降一档:过去囤一箱隔年赚一笔,现在批价波动,囤着不如喝掉或送掉。面子要给,钱也别瞎压。
第三,家庭资产别一把梭。茅台曾经被当成"闭眼涨的理财",这次半年报提醒所有人:再强的龙头也有周期。家庭备用金、养老钱,别全押在一只股票、一类资产上。分散、留现金、看现金流,才是稳。
八、一句话收尾
日赚2.46亿还降了1.95%,不是茅台不行了,是它主动把旧渠道的脓挤掉、重新定价。投资的逻辑也一样:短期账面波动不可怕,可怕的是看不懂周期、把运气当本事。茅台这堂财报课,值得每个人听进去。
你手里有茅台股票没?这波利润微降,你是加仓、观望还是撤?评论区聊聊你的判断。
贵州茅台酒股份有限公司2026年半年度报告(2026年8月14日披露):上半年营业收入907.03亿元同比增1.47%,归母净利润445.17亿元同比降1.95%,经营现金流净额706.91亿元同比增438.84%,总资产3090.5亿元,现金余额1848.11亿元。
证券时报、中国新闻周刊报道:白酒行业正经历周期性与结构性调整,茅台推动"随行就市、量价平衡"动态价格机制,构建批发放量、线上线下融合渠道体系。
澎湃新闻援引酒业独立评论人肖竹青、千里智库创始人欧阳千里分析:营收微增利润微降核心是渠道体系重构阵痛,非产品动销问题;直销扩张抬高物流仓储门店客服等运营成本。
新华财经(中国金融信息网)四维拆解:量增价减、系列酒从卖货转向做市场、改革底层逻辑重构、基本面最困难时候或已过去。
银河证券研报观点:直销放量仍保持溢价表明渠道已无过多库存,年内多次提价是高端白酒消费见底信号,茅台销售压力已不大。
旺源配资提示:文章来自网络,不代表本站观点。