
在A股市场当中,贵州茅台一直被很多投资者视作业绩稳健的代表。
过去十二年,茅台的半年报利润一直保持向上,没有出现过同比下滑。
2026年这份半年报出来之后,维持多年的增长记录被打破,即便企业依旧拿到高额净利润,利润端还是出现少见的回落。
光鲜数据背后,也能看到白酒龙头正在面对真实的增长压力。
01
2026年上半年,贵州茅台整体经营体量,依旧是行业当中的顶尖水平。
公司营收还在小幅向上,企业盘子没有收缩,高端白酒的基本需求依然存在。
可利润却反向走弱,这是很多人看财报时没有预料到的情况,上半年归母净利润出现下滑,也是多年以来半年报第一次出现这种状况。
拆开季度来看,压力更多集中在二季度,环比出现比较明显的回落。
长久以来市场已经形成固有印象,觉得茅台可以扛住每一轮消费周期波动,大家习惯它每年业绩走高,默认龙头企业不会遇到明显经营阻碍。
但这份财报说明,单纯依靠品牌红利、依靠提价带动利润的时代,已经不在。
对比内部业务就能发现,茅台两大业务板块,发展状态差距很大。
茅台酒作为核心主力,市场接受度依旧很高,商务宴请、礼赠需求比较稳定。
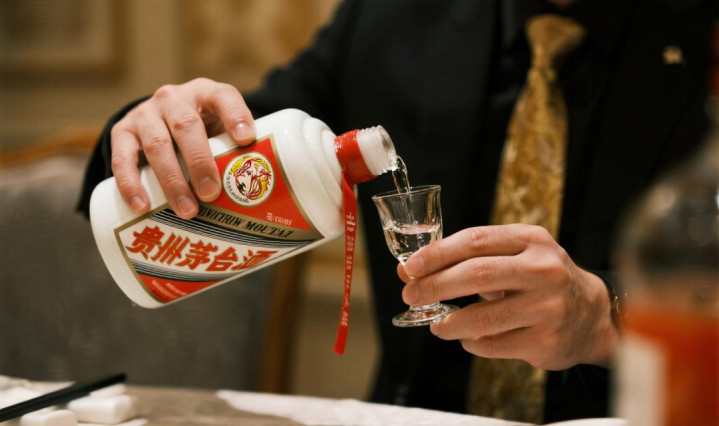
真正拖后腿的,是定位中端大众市场的系列酒,市场竞争压力持续加大。
中端白酒赛道内卷严重,同类产品多,消费选择变多,系列酒销售有所走弱。
高端板块稳住大盘,中端产品持续承压,内部业务结构开始出现失衡。
最近几年茅台一直在大力推进渠道改革,减少中间经销商环节,直面消费者,直销业务规模已经超过传统批发,线上i茅台平台,成为很重要的销售渠道。
伴随着渠道调整,经销商队伍也在持续洗牌,不少做系列酒的商户陆续退出。
渠道迭代一方面规范市场秩序,另一方面也反映市场增量已经不如从前。
合同负债大幅下降,也是一份很直观的信号,以往经销商提前打款的模式正在改变。
过去依靠经销商预付款,可以平滑不同季度业绩,财报看起来会更加平稳。
现在新模式下不再大量预收货款,企业经营真实情况直接体现在报表当中,之前被掩盖住的增长压力,也就实实在在暴露在大众视野之下。
02
不少普通读者会感到疑惑,营收还在增长,为什么利润反而变少。
并不是广告、管理这类开销大幅增加,核心来自成本与产品配比变化。
今年生产端各类成本上涨明显,原料、人工、能源各项开支都有所抬高,除去生产本身带来的成本增加,产品销售结构变化影响同样不容小看。
飞天茅台产能有限,每年能够向外投放的总量很难快速放大,而系列酒为维持整体销售规模,出货占比被动提高,拉低整体盈利水平。
简单理解就是,低价产品卖得更多,高利润产品增量有限,整体利润自然被摊薄。
前些年茅台很重要的一条路径,就是适度上调终端价格,直接增厚企业利润,不需要大规模扩产,调价就可以带动业绩上行,操作直接有效。
如今消费市场回归理性,终端价格被约束,依靠涨价拉动收益这条路走不通,企业只能靠走量维持整体规模,但单纯增加销量,很难复刻从前高额增幅。
同时企业也在加大研发投入,用于酿造智能化改造、数字化、防伪体系建设。
长期能够提升生产能力,筑牢自身壁垒,但短期会挤占一部分当期利润,多重因素叠加在一起,就造成这一次半年报利润同比回落的局面。
当然即便利润有所下滑,茅台自身现金流依旧十分充沛,几乎没有债务压力。
雄厚现金储备,可以支撑企业改革调整,帮助企业扛住行业调整周期。
充足资金不等于可以继续高增长,行业大环境之下增速放缓已是客观现实。
03
2025年茅台就已经出现年度业绩承压,释放出调整的早期信号,管理层也看清外部环境变化,2026年不再一味追求高增长数字。
消费环境走弱,各类线下场景收缩,整个白酒行业都处在调整周期当中。
企业选择主动放慢扩张节奏,优先维护渠道秩序,守住市场基本盘。
回顾茅台过往发展,每一轮跨越都有清晰的逻辑作为支撑。
早期靠扩大产能抢占市场,中期依靠提价打开利润空间,后期改革渠道减少中间商,再依托品牌属性获得资本市场认可。
过去行业下行阶段,往往会成为茅台抢占对手市场的机会,但2026年所处环境和过去不一样,整个白酒市场已经进入存量竞争。
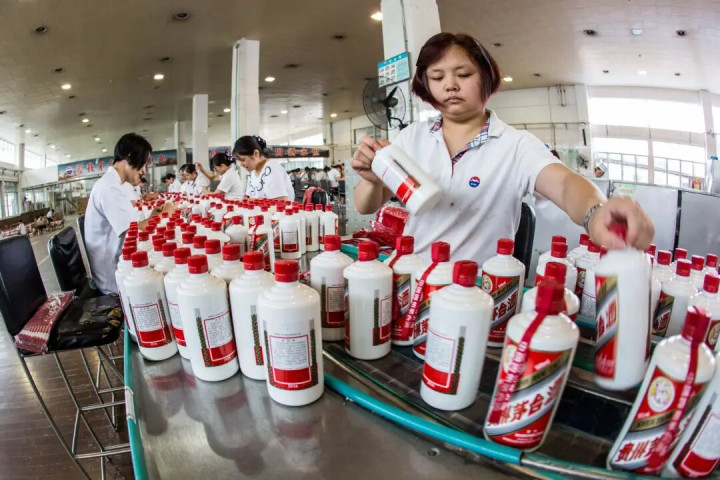
新增消费群体变少,各家企业只能争夺原本就有限的市场份额,消费分级越来越突出,高端需求保持稳定,中端市场厮杀非常激烈。
全行业都在消化库存,调整产品价格,粗放扩张的时代已经结束,就算是行业龙头,茅台同样很难脱离大环境,单独实现高速增长。
曾经赖以成功的量价齐升模式,现在已经很难原样复制。
产能释放存在上限,终端价格不能随意上调,提价增收路径受到限制,系列酒很难贡献高额利润,直销改革红利也基本释放完毕。
经销商持续缩减,预收款大幅下滑,都代表增量市场已经见顶,茅台已经告别躺着就能实现高增长的黄金时期。
04
看到利润下滑,很多人直接解读为茅台开始走下坡路。
客观来看,并不等于企业衰败,只是发展模式迎来重大转变。
往后发展重心,不再一味追求做大营收规模,而是看重经营质量,褪去高速增长光环之后,茅台也要回归消费品企业本身属性。
后续企业走向,可以重点观察三方面现实情况。
第一就是内部改革落地进度,渠道重塑还没有完全结束,短期业绩波动、增速不及预期,都会是一段时间内的常态。
只有渠道秩序稳定,产品结构优化到位,业绩才有望重新回归平稳。
第二要看调价传导效果,今年部分产品零售价已经做出调整,后续能不能转化成为企业实际收益,要看终端市场实际消化能力。
如果消费需求不足,涨价就很难真正改善企业盈利状况。
第三要看白酒行业整体周期什么时候触底回暖。
业内普遍判断,本轮行业调整,大概率会延续到年末至明年上半年,等到库存消化完成,消费场景恢复,行业才会迎来整体性修复。
作为行业龙头,茅台一般会率先企稳,抗风险能力相比同行更强,只是未来很难再出现过去那种两位数高速增长。
强大品牌壁垒、充沛现金流、稳定高端需求这些优势依旧存在,只是市场需要放下过去高增长的固有期待,接受龙头企业进入稳态发展。
所谓涨不动,并不是企业走向衰败,而是行业告别野蛮扩张,走向成熟阶段。
旺源配资提示:文章来自网络,不代表本站观点。